2027中国(合肥)国际半导体与集成电路产业展览会
2027年5月18-20日 合肥滨湖国际会展中心
一年一度的国际半导体与集成电路产业展览会
距离大会开幕还有:
天
一根光模块里,藏着材料、光学、芯片、封装好几条产业线。过去外界习惯只盯着模块厂,真正拆开看,价值是分层的:模块厂做整机和集成,上游的光芯片、衬底、精密光学件、电芯片各自对应一批专业厂商。本文按“成品—材料—芯片—组件—设备”的顺序,把每个产品的功能和国内外主要企业逐一讲清楚。文中份额多为LightCounting、CRU、灼识等机构口径,不同来源会有差异,仅作产业梳理,不构成投资建议。
一、产业链全景与价值分层
光通信的任务不复杂:把交换机里的电信号变成光信号,通过光纤传到另一端,再还原成电信号。但要在高速率、低功耗、小体积下稳定完成,需要几十个零件配合。
以一只可插拔光模块为例,内部主要包括:完成电光转换的TOSA(光发射组件)、完成光电转换的ROSA(光接收组件)、负责信号补偿与处理的DSP、驱动激光器的Driver、放大微弱电流的TIA,以及高速PCB、金属外壳、光纤阵列(FAU)和导热密封材料。
信号的完整路径是:交换机输出电信号,先经DSP做补偿,再由Driver驱动激光器完成电光转换,光经透镜耦合进入光纤;对端探测器把光转回电流,TIA放大后交DSP处理,最终送回设备。速率越高,对每一环的工艺要求越苛刻。
价值分布上,光芯片(激光器、探测器、调制器)和DSP技术门槛最高、占成本比重最大;模块整机环节规模最大、客户最集中;衬底、光纤、精密光学件则是更上游的“地基”。
二、光模块成品:整机集成环节
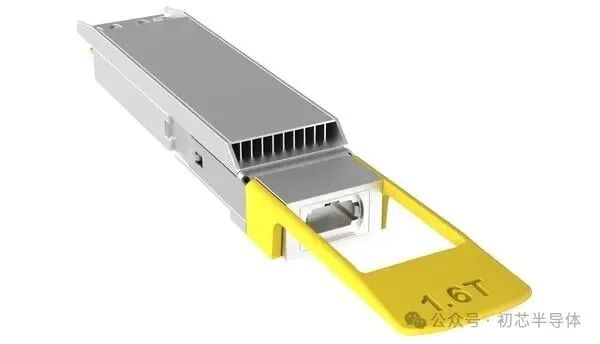
1.6T高速光模块(资料图)
功能:光模块是光通信的最终成品,插在交换机、服务器的端口上,把电信号和光信号互相转换。行业速率沿着400G、800G、1.6T、3.2T一路升级,封装形态常见OSFP、QSFP-DD等。模块厂的核心能力在于芯片采购与自研、光学耦合、散热设计、规模化量产以及对大客户的交付认证。
Coherent(高意):总部位于美国宾夕法尼亚州萨克森堡,前身可追溯至1971年成立的II-VI。2022年II-VI与1966年创立的Coherent合并,沿用Coherent名称,形成从材料、器件到模块、激光的垂直整合体系,是全球排名前列的光模块与光器件厂商,在硅光、VCSEL、外置激光源等方向布局完整。
Lumentum:总部位于美国加州圣何塞,2015年从JDSU分拆独立,前身脉络可追溯至1979年的Uniphase。公司在光通信器件、工业激光器和3D传感领域实力深厚,VCSEL曾率先用于消费电子人脸识别,也是高速光器件与模块的主要供应商之一。
中际旭创:总部位于江苏苏州,是全球出货量领先的光模块厂商,在400G、800G、1.6T及硅光、CPO方向布局领先,800G等高端产品份额居前,深度绑定北美大型云厂商。
新易盛:总部位于四川成都,全球光模块第一梯队企业,海外客户占比较高,在高速率模块和LPO等新方案上推进积极。此外,光迅科技、华工正源、海信宽带、索尔思、剑桥科技等也是国内重要的模块与器件厂商;系统设备侧则有华为以及海外的Cisco、Ciena、Nokia等。
三、衬底材料:光芯片的“地基”
功能:衬底是生长光芯片的基础圆片,材料体系决定了芯片能做什么。高速激光器、调制器多用磷化铟(InP);VCSEL等多用砷化镓(GaAs);硅光芯片基于硅/SOI;高速调制器 increasingly 采用铌酸锂与薄膜铌酸锂(TFLN)。
磷化铟(InP)
国外主要企业有日本的住友电工、JX金属,以及美国的AXT等,住友在大尺寸、高品质InP衬底上长期领先。国内方面,云南锗业通过控股鑫耀半导体布局InP,2英寸、4英寸已量产、6英寸进入小批量;有研新材、铭镓半导体、中石光芯等也在衬底或多晶合成环节切入。InP是当前AI光互连里供给偏紧、技术门槛很高的材料。
砷化镓(GaAs)与硅/SOI
GaAs衬底国外以住友、德国Freiberger、AXT为主,国内有云南锗业、中科晶电等。硅/SOI衬底国外龙头是法国Soitec和日本信越,国内主要是沪硅产业。
铌酸锂与薄膜铌酸锂
体材料铌酸锂国外有住友等企业;国内天通股份可做大尺寸铌酸锂晶体,济南晶正专注铌酸锂薄膜。下游调制器龙头光库科技基于TFLN做调制器,是国内少数、全球范围内也为数不多的量产企业。此外,锗、铟等基础原料涉及云南锗业、中锗科技、锡业股份等。
四、光纤预制棒、光纤与光缆
功能:预制棒是光纤的“母体”,一根预制棒在拉丝塔上高温熔化、拉制成细如发丝的光纤,再经涂覆、成缆用于传输。预制棒工艺(PCVD、VAD、OVD等)是光纤环节技术含量最高、决定成本的部分,并向多模、特种、空芯光纤延伸。
康宁(Corning):美国材料科学企业,1970年研制出世界上第一根低损耗光纤,揭开光纤通信序幕,在光纤、光缆、连接方案以及高端特种光纤上长期处于领先位置,近年受需求拉动持续扩产。其他海外大厂还有意大利普睿司曼(Prysmian)、日本住友、古河、藤仓等。
国内有“光纤四杰”之称。长飞光纤总部位于武汉,是全球少数同时掌握PCVD、VAD、OVD三大工艺的企业,预制棒、光纤、光缆份额连续多年位居全球前列,并在海外建有多个基地。亨通光电具备光棒—光纤—光缆—光器件全产业链能力,海洋通信是其特色;中天科技、烽火通信同样位居第一梯队,烽火旗下烽火锐拓曾研制出全球最大规格预制棒。
五、精密陶瓷件与高密度连接器
陶瓷插芯:是连接器插头中精密对中的圆柱体,中心有微孔固定光纤,多用氧化锆陶瓷,对同心度、尺寸精度要求极高,直接影响插拔损耗。国外以日本京瓷、Adamant等为代表;国内太辰光是全球规模领先的插芯厂商之一,三环集团、中瓷电子也具备较强能力。MPO/MTP高密度光纤连接器(资料图)
MPO/MTP连接器:一个接头可同时容纳12至24根甚至更多光纤,是数据中心高密度布线的关键连接件,核心在MT插芯的精密成型。标准与技术主要由美国US Conec、日本Senko等掌握;国内太辰光在MPO领域位居国内前列、全球第二梯队,自研亚微米MT插芯。器件外壳等结构件则涉及中瓷电子、三环集团、京瓷等。
六、精密光学件:滤光片、隔离器、透镜与光纤阵列
薄膜滤光片(TFF):通过精密光学镀膜,让特定波长的光通过或反射,是波分复用(WDM/DWDM)把多路光合到一根光纤里的核心元件。国外以Coherent(含原II-VI体系)等领先;国内有纳宏光电、新兆光电等一批光学镀膜企业。高功率单模光纤隔离器(资料图)
光隔离器与环形器:利用磁光晶体(如TGG)的非互易特性,只允许光单向通过,防止反射光损伤激光器,是TOSA里的必备件。国外有一批专业磁光器件厂;国内福晶科技在磁光与非线性光学晶体上实力突出,光库科技也提供高功率隔离器件。
透镜与微光学、光纤阵列(FAU):透镜负责把激光器发出的光高效耦合进光纤,微透镜阵列、棱镜等用于光路整形,代表企业有炬光科技、福晶科技、蓝特光学、腾景科技;FAU把多根光纤精密排列固定,用于与芯片对接,国内天孚通信、仕佳光子、太辰光等供应。此外,高速PCB与覆铜板涉及沪电股份、深南电路、生益科技,导热与密封材料涉及中石科技、飞荣达等。
七、光芯片:技术门槛最高的一环
激光器芯片(DFB/EML/VCSEL)
功能:激光器完成电光转换,是发光的源头。DFB用于中高速直传,EML(带外调制器)用于更高速率,VCSEL多用于短距和3D传感。国外龙头包括Lumentum、Coherent、三菱电机、住友电工、博通(VCSEL)、Macom、AAOI等。国内,源杰科技是IDM模式的光芯片龙头,2013年成立于陕西,DFB覆盖多速率、高速EML进入批量,CW光源在硅光领域市占率居前;仕佳光子兼具DFB、AWG、PLC;长光华芯侧重高功率激光与CW光源、VCSEL;三安光电依托化合物半导体平台,PD、VCSEL规模较大;光迅科技、武汉云岭光电、武汉敏芯等也是重要厂商。总体看,中低速DFB国产化已较充分,1.6T以上超高速EML国产化率仍然偏低。InGaAs APD光电探测器(资料图)
探测器芯片(PIN/APD)
功能:探测器把光信号转回电流,PIN用于常规接收,APD靠内部雪崩增益实现弱光高灵敏度探测。国外以Coherent、Lumentum、博通等为主;国内三安光电、光迅科技、仕佳光子等供应。
调制器与硅光芯片硅光芯片结构示意:含调制器、波导、锗探测器与耦合器(资料图)
调制器:通过改变光的强度或相位加载电信号,高速方案正向TFLN迁移,国外有Lumentum、Coherent、富士通等,国内以光库科技(TFLN)、光迅科技为代表。
硅光:把调制器、波导、耦合器和锗探测器集成在硅基芯片上,借助成熟CMOS工艺实现高集成、低成本,但自身不发光、需外置CW光源。国外龙头有Intel、Cisco(Acacia)、Marvell、Coherent、Lumentum;国内有光迅科技、仕佳光子、亨通、曦智科技以及华为相关团队。外置光源的放量,也带动长光华芯、源杰科技、炬光科技等CW光源厂商。
八、电芯片:DSP、Driver、TIA与CDR
DSP:是模块里的“信号管家”,对高速信号做补偿、均衡与纠错,速率越高越关键,也是被海外长期主导的环节。国外Marvell(美满)在高速光模块DSP上份额很高,博通、MaxLinear、Cisco等也是主要供应商;国产DSP仍在追赶。Marvell成立于1995年,2021年以约百亿美元收购高速互连企业Inphi,补强数据中心光互连能力,并较早交付1.6T PAM DSP。
Driver与TIA:Driver为激光器提供足够驱动电流,TIA把探测器输出的微弱电流放大。随着LPO(线性直驱)等方案兴起,这两类线性器件的重要性进一步上升。国外有Macom、Marvell、Semtech、MaxLinear等;国内思瑞浦、大普通信等在布局。CDR(时钟数据恢复)方面,Credo、Macom较有代表性。
九、TOSA/ROSA组件、光引擎与外置光源
TOSA/ROSA:TOSA把激光器芯片、透镜、隔离器、监控探测器和金属外壳封装成发射组件,ROSA则把探测器与前置放大电路封装成接收组件,是芯片到模块之间的“半成品”,对光学耦合和密封要求高。除模块厂自供外,国内外有一批专业组件厂商。
光引擎与CPO:光引擎把收发所需的光电器件集成在一个紧凑单元里;CPO(共封装光学)进一步把光引擎与主交换芯片封装在同一块基板上,缩短电信号路径、降低功耗。博通、英伟达、Marvell等是CPO的主要推动者,国内华工正源等已发布1.6T/3.2T CPO光引擎。
外置激光源(ELS):硅光、CPO方案把激光器从芯片旁移出,做成可插拔、可维护的独立光源,既便于散热和更换,也成为CPO新增的关键环节。目前能量产高可靠外置光源的厂商不多,Coherent、Lumentum等海外企业领先,国内源杰、长光华芯等正加速切入。
十、芯片制造与外延设备
化合物半导体外延设备MOCVD
MOCVD:是在衬底上生长化合物半导体外延层的核心设备,决定光芯片材料的质量,GaAs、InP、GaN外延都依赖它。德国Aixtron(爱思强)是全球龙头,其G10系列面向GaAs/InP、GaN等;美国Veeco也是主要供应商。
硅光与晶圆加工还用到一批通用半导体设备,包括ASML的光刻设备,应用材料、泛林、东京电子、科磊的刻蚀、沉积与量测设备;晶圆键合涉及Besi、EVG、SUSS;切割研磨以日本Disco为代表;光学镀膜有Optorun等。这些设备与逻辑芯片产线高度共用。
十一、耦合封装与测试设备
光子器件自动耦合封装设备
自动化耦合封装:光芯片与光纤的对准精度要到亚微米甚至更高,手工耦合效率低、一致性差,是硅光和CPO量产的瓶颈。德国ficonTEC是全球少数能提供800G/1.6T硅光、CPO从晶圆测试、贴装、耦合到模块测试整线设备的厂商,客户包括Intel、Cisco、博通等,壁垒很大程度在精密运动控制与工艺软件;ficonTEC已被国内罗博特科收购,德国PI(Physik Instrumente)则提供核心精密运动平台。高速比特误码率测试仪
测试仪器:从芯片到模块都要经过眼图、误码率、光功率、波长等一系列测试。海外是德科技(Keysight)在高速误码仪、示波器上领先,Anritsu(安立)、EXFO、VIAVI等也是重要厂商。
代工封测:海外有全球最大的光器件代工企业Fabrinet,1999年在开曼注册、2000年运营,主要制造基地位于泰国曼谷周边,为复杂光通信器件、模块和子系统提供高混合、精密的光学封装与制造服务,是多家海外器件巨头的核心代工方。
十二、演进趋势与需要留意的风险
技术上,速率从400G、800G走向1.6T、3.2T;封装上,CPO、NPO、LPO、硅光、TFLN、外置光源、空芯光纤等新方案并行推进,尚未完全收敛。国产化呈现“模块强、器件跟、高端待突破”的格局:模块整机已具备全球竞争力,中低速光芯片充分替代,但超高速EML、高端DSP、大尺寸高品质衬底仍是需要持续投入的环节。
 官方微博
 官方微信